

Una aplicación puede tener una sola marca, una interfaz reconocible y millones de usuarios, pero depender de varias empresas para mantenerse en funcionamiento. Algunas desarrollan el servicio que conocemos, mientras otras proporcionan capacidad de procesamiento, almacenamiento, conectividad o distribución de contenidos.
Esta organización representa uno de los modelos empresariales más importantes de la economía digital: una compañía puede contratar recursos tecnológicos a proveedores especializados en lugar de construir y administrar toda su infraestructura.
Detrás de esa facilidad existe un mercado de contratos, inversiones y relaciones comerciales que normalmente permanece fuera de nuestra experiencia. Cuando utilizamos una plataforma, rara vez pensamos en las compañías que participan para que podamos acceder a ella. Sin embargo, conocer esta estructura permite comprender una dimensión fundamental de internet: las empresas que hacen posibles los servicios de otras empresas.
Una aplicación puede depender de varios proveedores
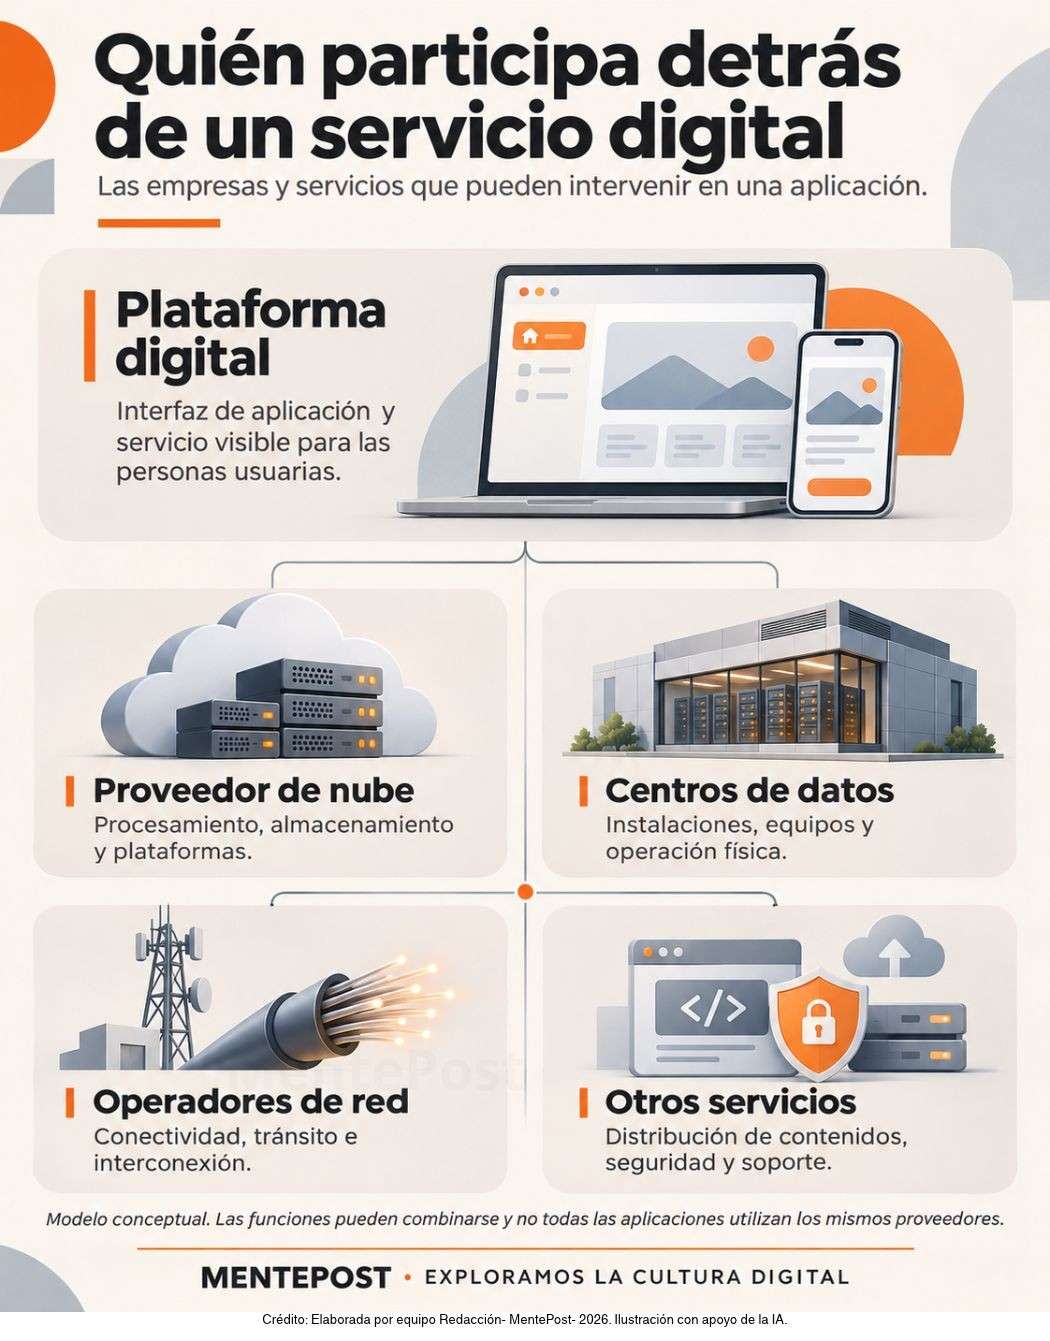
Una plataforma educativa, una tienda en línea o una aplicación empresarial necesita servidores, almacenamiento de información, bases de datos, conexiones de red y mecanismos de seguridad. La compañía responsable puede administrar algunos de estos recursos y contratar otros. Por ejemplo, podría utilizar infraestructura de un proveedor de nube para ejecutar sus aplicaciones y recurrir a un servicio especializado para distribuir imágenes, videos y otros contenidos.
Entre esos servicios se encuentran las redes de distribución de contenidos, conocidas como CDN (Content Delivery Network), que mantienen copias de determinados archivos en servidores ubicados en diferentes regiones. Esto permite acercar los recursos a las personas que los solicitan y reducir parte del trabajo del servidor original.
La distribución de contenidos es, por tanto, una función que puede contratarse de manera independiente o formar parte de una oferta tecnológica más amplia.
Las relaciones entre proveedores tampoco siguen una estructura idéntica en todos los negocios. Algunas compañías poseen centros de datos y redes propias, mientras otras combinan instalaciones internas con servicios externos. Incluso una misma empresa puede ofrecer almacenamiento, procesamiento, conectividad y otras capacidades.
La marca que presenta una aplicación no necesariamente coincide con todas las organizaciones que intervienen para hacerla funcionar.
La nube también es un modelo de negocio
La computación en la nube permite contratar recursos tecnológicos sin adquirir necesariamente los equipos físicos donde se ejecutan. Una empresa puede disponer de almacenamiento, capacidad de procesamiento o herramientas para desarrollar aplicaciones mediante distintas modalidades.
En la infraestructura como servicio (IaaS), el proveedor ofrece recursos de cómputo, redes y almacenamiento; en la plataforma como servicio (PaaS), incorpora herramientas y entornos administrados para desarrollar aplicaciones; mientras que el software como servicio (SaaS) entrega una aplicación lista para utilizarse.
Aunque estos modelos comparten una base tecnológica, distribuyen de manera diferente las responsabilidades entre clientes y proveedores. También existen distintas formas de contratación, desde suscripciones y compromisos comerciales hasta esquemas de pago relacionados con el consumo. Para las empresas, elegir un modelo supone evaluar cuánto necesitan administrar directamente, qué recursos pueden contratar y cómo cambiarán sus gastos conforme crezca la demanda.
Esta decisión tiene implicaciones económicas importantes. Recurrir a proveedores especializados puede reducir la necesidad de construir instalaciones propias y facilitar la ampliación de capacidad, pero también introduce costos operativos, condiciones contractuales y responsabilidades que deben administrarse. En otras palabras, la nube no elimina el costo de la infraestructura: transforma la manera en que las empresas acceden a ella y pagan por utilizarla.
La nube facilita el acceso a la tecnología, pero detrás de esa facilidad existe todo un mercado de proveedores y relaciones empresariales.
Un mercado que crece impulsado por nuevos servicios
La dimensión económica de este modelo aparece en las cifras más recientes de Synergy Research Group. Durante el tercer trimestre de 2026, el gasto empresarial mundial en servicios de infraestructura en la nube alcanzó aproximadamente 167,700 millones de dólares, lo que representa un crecimiento interanual de 55%. El análisis comprende infraestructura como servicio, plataforma como servicio y servicios de nube privada alojada, un conjunto de actividades que ha adquirido cada vez mayor importancia en la economía digital.
En este mercado, Amazon registró una participación de 26%, Microsoft de 19% y Google de 16%. En conjunto, los tres proveedores concentraron aproximadamente 61% del gasto, una proporción que muestra el peso de las grandes compañías tecnológicas. Sin embargo, estas cifras corresponden específicamente a servicios de infraestructura en la nube: no describen la totalidad de internet ni significan que esas empresas controlen todas las redes, los centros de datos o las aplicaciones digitales.
El crecimiento también está relacionado con nuevas necesidades de procesamiento. Según Synergy, los servicios de nube destinados específicamente a inteligencia artificial representan alrededor de un tercio de este mercado, mientras los proveedores especializados comienzan a ganar presencia.
La expansión de estas actividades está modificando la demanda de infraestructura y las decisiones de inversión, en un ecosistema donde también participan operadores de telecomunicaciones, empresas de alojamiento y compañías dedicadas a diferentes servicios tecnológicos.
Las conexiones también tienen relaciones comerciales
Para funcionar, una plataforma necesita más que servidores y almacenamiento. La información debe circular entre redes administradas por distintos operadores, que establecen conexiones y acuerdos para intercambiar tráfico. Una de estas modalidades es el peering, mediante la cual dos redes independientes se comunican directamente; otra consiste en contratar tránsito IP, un servicio que permite llegar a redes con las que no existe una conexión directa.
Estas alternativas tienen implicaciones económicas. En octubre de 2026, Internet Society publicó un estudio sobre los costos de interconexión, elaborado con información internacional recopilada entre 2018 y 2024. El análisis encontró que el intercambio directo de tráfico mediante puntos de intercambio de internet puede resultar considerablemente más económico que contratar tránsito IP, aunque las condiciones dependen de cada red y de sus acuerdos.
Por lo tamto, la interconexión también forma parte de las decisiones empresariales. Los operadores consideran costos, capacidad, ubicación y condiciones comerciales al establecer relaciones con otras redes. Una aplicación puede llegar hasta sus usuarios mediante infraestructura administrada por diversas organizaciones, y los acuerdos que permiten esa comunicación son parte de la economía que sostiene los servicios digitales.
La infraestructura en la nube también crece en México
La expansión de este mercado tiene una dimensión territorial. En diciembre de 2024, Google Cloud comenzó a operar una región de nube en Querétaro, destinada a ofrecer servicios de infraestructura a empresas y organizaciones de México y otros mercados. Poco después, en enero de 2025, Amazon Web Services inició las operaciones de su región México (Central), integrada por tres zonas de disponibilidad. Ambos proyectos muestran cómo los grandes proveedores están ampliando sus instalaciones y capacidades tecnológicas dentro del país.
Una región de nube permite ofrecer determinados servicios desde infraestructura ubicada en un territorio específico. La cercanía con los clientes puede favorecer los tiempos de respuesta y abrir opciones para organizaciones que necesitan mantener ciertos datos en ubicaciones determinadas. Sin embargo, contar con instalaciones locales no significa que toda la información de una empresa permanezca automáticamente en el país, ya que eso también depende de los servicios contratados y de su configuración.
Estas inversiones forman parte de una transformación empresarial más amplia: la disponibilidad de infraestructura se ha convertido en un factor relevante para desarrollar servicios digitales y atender nuevas necesidades tecnológicas. Sus efectos económicos, laborales y territoriales merecen observarse con información verificable, más allá de las cifras anunciadas por las compañías.
La nube puede parecer un servicio que se contrata desde cualquier lugar, pero su expansión también se refleja en decisiones concretas sobre dónde instalar operaciones y ofrecer capacidad tecnológica.
Crecer también significa administrar dependencias
Contratar tecnología de terceros puede facilitar el crecimiento de una empresa, aunque también implica decidir quién administra los recursos y qué tan sencillo sería cambiar de proveedor. Esta preocupación ha llegado a las autoridades de competencia. En 2025, la Autoridad de Competencia y Mercados del Reino Unido (CMA) concluyó una investigación sobre los servicios de infraestructura en la nube e identificó barreras técnicas y comerciales que pueden dificultar a algunas organizaciones cambiar de proveedor o utilizar varios simultáneamente.
Los obstáculos pueden incluir problemas de compatibilidad, costos de transferencia de información, condiciones contractuales y el trabajo necesario para adaptar aplicaciones a otra plataforma. Frente a ello, algunas empresas combinan proveedores o conservan parte de su infraestructura, mientras otras prefieren concentrar sus servicios para simplificar la administración.
Cada alternativa responde a necesidades, presupuestos y riesgos diferentes, por lo que la elección no se reduce únicamente al precio de contratación.
La continuidad de un servicio digital, entonces, no depende solo de que exista infraestructura física. También está relacionada con las decisiones comerciales que determinan quién proporciona esa infraestructura, bajo qué condiciones y con qué alternativas. Una aplicación puede pertenecer a una sola empresa, pero su funcionamiento puede descansar sobre toda una industria.
Entender esta relación permite reconocer que la nube es tanto una infraestructura tecnológica como un mercado del que depende buena parte de nuestra vida digital.
▏
Desde la investigación
- Synergy Research Group (2026), Cloud Market Growth Rate Surges to Well Over 50% per Year. Presenta el tamaño del mercado mundial de infraestructura en la nube durante el tercer trimestre de 2026, su crecimiento interanual y las participaciones de sus principales proveedores.
- Google Cloud (2026), PaaS, IaaS y SaaS: ¿en qué se diferencian?. Explica los modelos comerciales y tecnológicos de la computación en la nube y las responsabilidades asociadas con diferentes niveles de servicio.
- Cloudflare, What Is a CDN?. Describe el papel de las redes de distribución de contenidos y su utilización para acercar archivos y recursos digitales a las personas usuarias.
- Internet Society (2026), Dissecting the Cost of Peering. Estudio internacional sobre los costos de interconexión entre redes, el intercambio directo de tráfico y sus implicaciones económicas.
- Google Cloud (2024), Querétaro da la bienvenida a la nueva región de Google Cloud. Anuncio oficial de la apertura de infraestructura de nube en México y sus posibilidades para empresas y organizaciones.
- Amazon Web Services (2025), AWS expande su presencia en América Latina con nueva región en México. Documenta el inicio de operaciones de la región México (Central), su estructura de zonas de disponibilidad y las inversiones anunciadas.
- Competition and Markets Authority (2025), Cloud Services Market Investigation. Investigación británica sobre competencia en infraestructura de nube, barreras de cambio de proveedor, condiciones comerciales e interoperabilidad.